Dos QR que se ven iguales y funcionan distinto
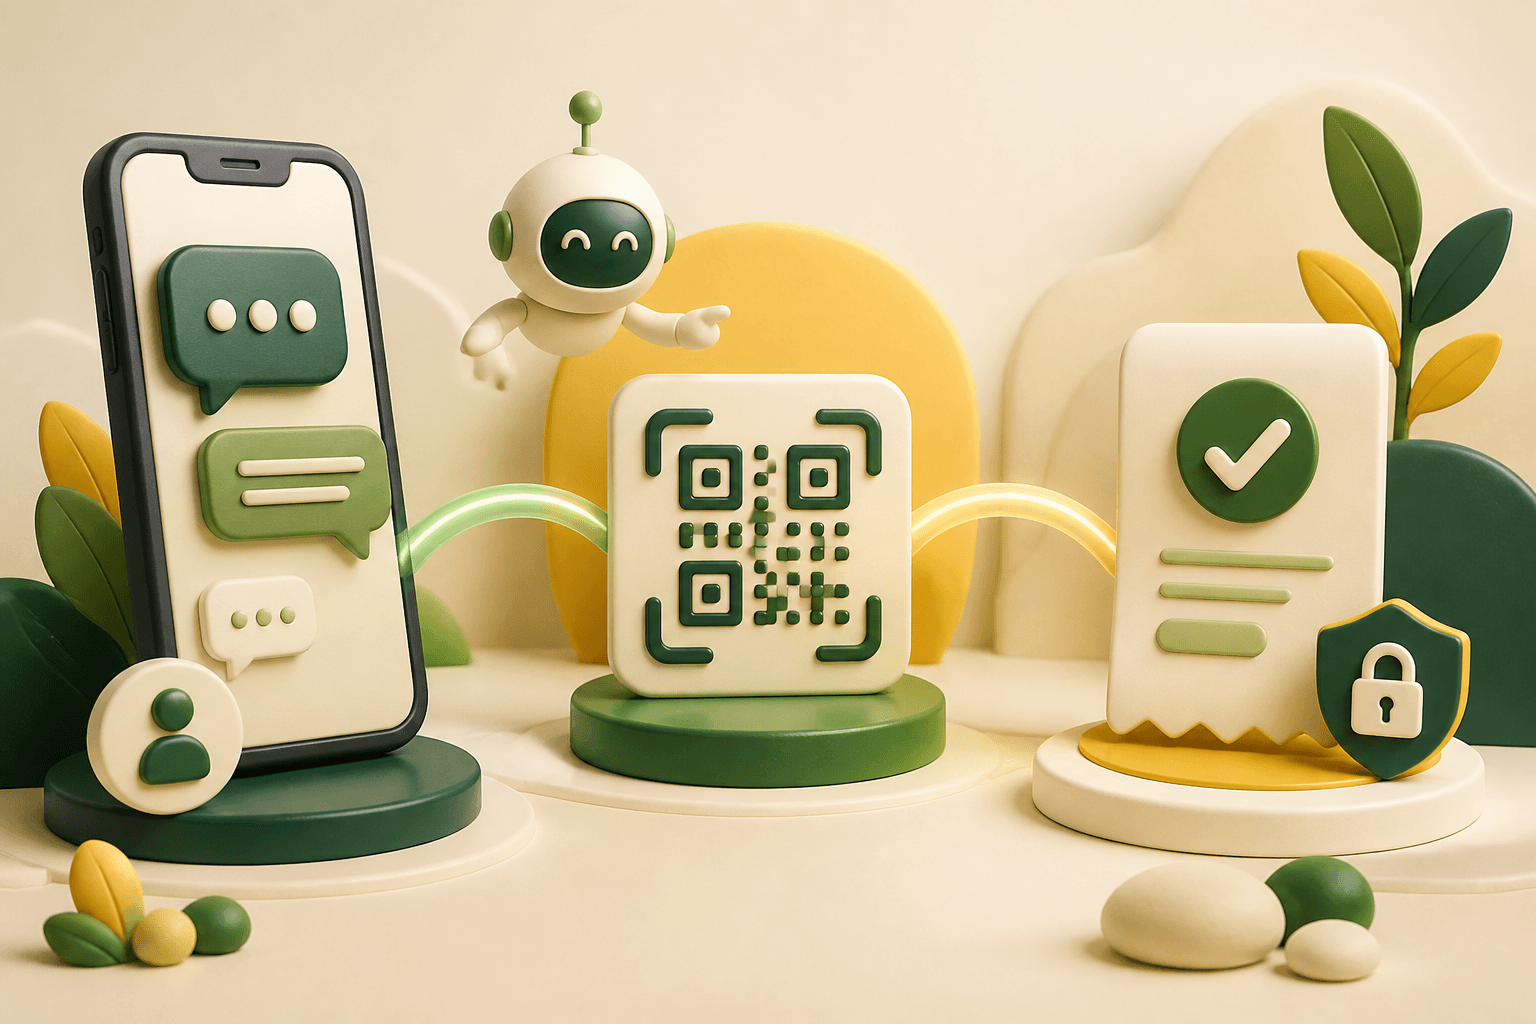
Para el cliente, todos los QR parecen lo mismo: abre la app de su banco, escanea y paga. Para el negocio, la diferencia es enorme. Hay dos formas comunes de cobrar con QR por WhatsApp:
- QR propio (estático): la imagen de cobro que el negocio descarga de su banco y comparte con cada cliente. Sirve para cualquier monto y cualquier banco.
- QR integrado (dinámico): un código generado para un cobro específico, con monto, concepto y vencimiento, cuyo estado se puede consultar al banco. En Cony, esta integración está disponible con BNB.
Elegir bien no depende de cuál es "mejor", sino de cuántos pagos recibes, quién los revisa y cuánto cuesta un error.
Cómo funciona el QR propio
El negocio sube su QR una vez y lo envía cuando el cliente confirma el pedido. El cliente paga el monto acordado y manda una captura del comprobante.
Ventajas:
- Funciona con la cuenta que el negocio ya tiene, sin integración bancaria.
- Es inmediato de configurar.
- El cliente puede pagar desde cualquier banco que lea QR interoperables.
Lo que exige:
- Alguien debe revisar cada comprobante contra el extracto o la app del banco.
- El monto lo escribe el cliente, así que puede pagar de menos o de más.
- Una captura prueba que llegó una imagen, no que el dinero llegó.
Por eso, con QR propio el pedido no debería pasar a cocina o a despacho hasta que una persona autorizada confirme el pago. Cony recibe el comprobante, lo asocia a la conversación y al pedido, y lo deja en revisión para el administrador. No lo marca como pagado por su cuenta.
Cómo funciona el QR BNB integrado
Con la integración BNB, el cobro se crea desde Cony con el monto en bolivianos, el concepto y el vencimiento. El cliente recibe un QR que solo sirve para ese cobro. Luego Cony consulta el estado al banco y registra el pago como verificado únicamente cuando la respuesta bancaria lo confirma.
Ventajas:
- El monto viene fijado en el QR; el cliente no lo escribe.
- La confirmación viene del banco, no de una captura.
- Cada pago queda ligado a su pedido, cliente y negocio.
Lo que exige:
- Una cuenta BNB con la integración autorizada y activa.
- Probar el flujo completo antes de usarlo con clientes: crear, enviar, pagar y consultar.
Subir una imagen de QR no habilita esta verificación. Son dos flujos distintos.
Cuándo conviene cada uno
- Pocos pedidos al día y el dueño revisa todo: con QR propio, suficiente; con QR BNB integrado, opcional.
- Varios pedidos simultáneos o en horas pico: con QR propio, se acumulan revisiones; con QR BNB integrado, conviene.
- Montos variables (delivery, extras, descuentos): con QR propio, riesgo de montos mal escritos; con QR BNB integrado, el monto viaja en el QR.
- Varias sucursales o equipos: con QR propio, requiere orden estricto; con QR BNB integrado, cada cobro tiene su contexto.
- Cuenta en otro banco que no es BNB: con QR propio, es la opción disponible; con QR BNB integrado, no aplica hoy.
Una regla práctica: si alguien de tu equipo pasa más de media hora al día cruzando capturas con el extracto, el QR integrado ya se está pagando en tiempo.
No tienes que elegir uno para siempre
Muchos negocios empiezan con su QR propio y migran al integrado cuando crece el volumen. También pueden convivir: QR BNB para pedidos por WhatsApp y QR propio como respaldo cuando el cliente prefiere otro método. Algunos negocios además aceptan pago contra entrega para clientes que no quieren pagar por adelantado.
Lo importante es que cada método tenga reglas claras:
- Qué estado activa el pedido. Con QR propio, la revisión del administrador. Con QR BNB, la confirmación del banco.
- Qué ve el cliente mientras espera. "Recibimos tu comprobante, lo estamos revisando" evita mensajes repetidos.
- Qué pasa si algo no coincide. Indica el dato exacto: "El pago de Bs 85 no cubre el total de Bs 95".
Cómo empezar
Si hoy cobras con QR propio, ordena primero el flujo: un QR por negocio o sucursal, un responsable de revisar y un mensaje para cada estado. Cuando ese proceso esté claro, conectar BNB reduce el trabajo de revisión sin cambiar la experiencia del cliente.
Puedes ver cómo funciona la integración en [Cobros QR con BNB](/soluciones/cobros-qr-bnb) y el flujo completo de verificación en [Del mensaje al pago por QR](/blog/automatizar-pagos-qr-whatsapp-bolivia).